은행에서 2천만 원 이상의 현금을 인출할 때는 금융기관의 자체적인 확인 절차와 함께 관련 법령에 따른 신고 및 보고 제도가 적용됩니다.
💡 [핵심 결론] 금융회사에서 1천만 원 이상의 현금을 찾거나 입금할 때는 특정금융거래정보법에 따라 고액현금거래보고 제도가 적용되어 금융정보분석원으로 자동 통보됩니다.
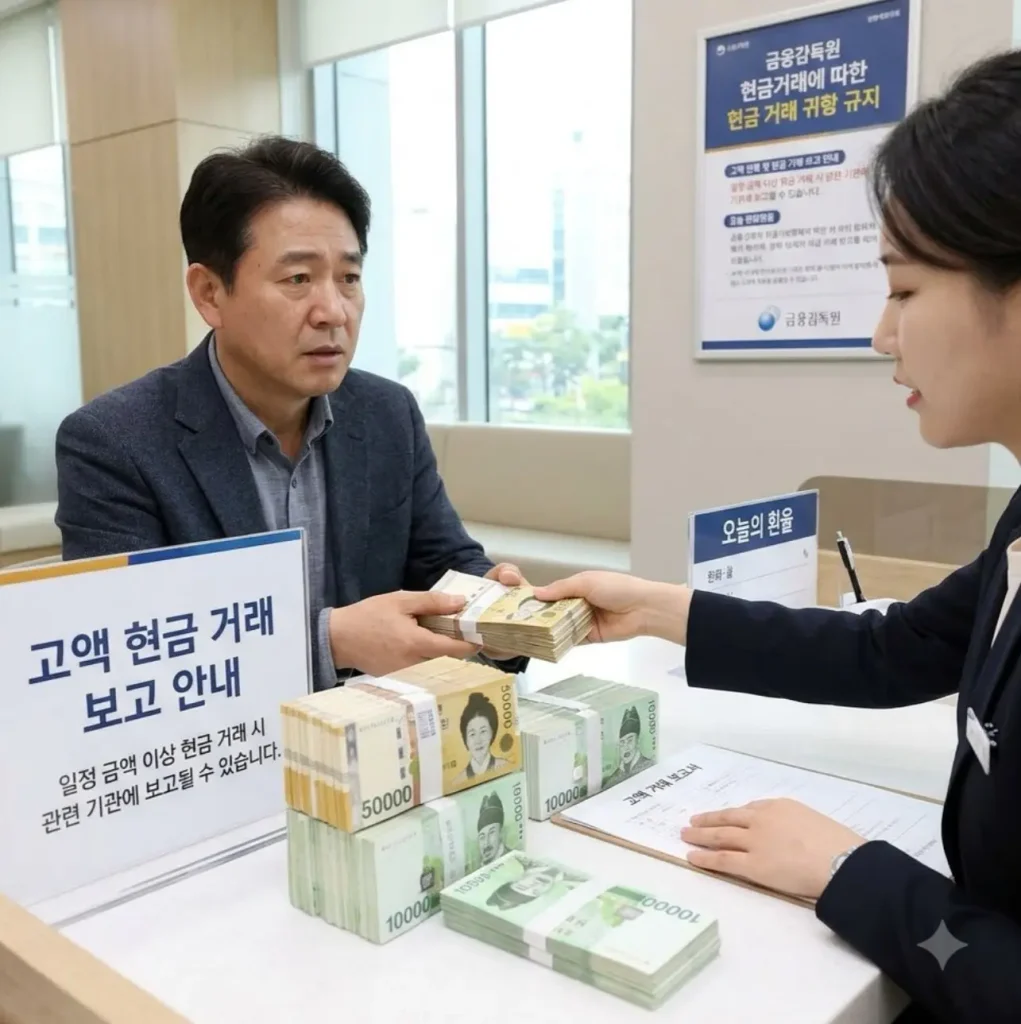
고액현금거래보고 제도와 2천만 원 인출 기준
현금 거래의 투명성을 높이고 불법 자금 유입을 차단하기 위해 도입된 법적 장치인 고액현금거래보고 제도의 핵심 내용입니다. 1거래일 동안 동일한 금융회사에서 현금 1천만 원 이상을 입금하거나 출금할 경우, 해당 금융기관은 거래자의 신원과 내역을 별도의 동의 없이 금융정보분석원(FIU)에 보고해야 합니다. 따라서 2천만 원을 인출하는 행위는 이 기준을 초과하므로 당연히 보고 대상에 포함됩니다.
현금 인출 시 은행의 확인 절차 및 문진 내용
창구에서 고액의 현금을 찾을 때 은행 직원이 자금 용도나 출처를 묻는 이유와 실제 대응 방식입니다.
| 구분 | 주요 확인 항목 | 세부 내용 |
| 자금 용도 확인 | 현금 사용 목적 | 부동산 매매 잔금, 사업자 결제, 개인 간 거래 여부 파악 |
| 보이스피싱 예방 | 금융사기 노출 여부 | 최근 다발하는 사기 수법에 따른 피해 방지 문진 실시 |
| 본인 확인 강화 | 신원 증빙 서류 | 주민등록증이나 운전면허증 등 실명 확인 철저 진행 |
탈세 신고나 세무조사와 직접 연결되는지 여부
고액현금거래보고 제도가 곧바로 탈세 의심이나 세무조사로 이어지는 것은 아니며 두 제도의 성격은 명확히 다릅니다. 고액현금거래보고는 단순한 거래 통계 및 자금세탁 방지를 위한 행정적 절차이므로, 정상적인 경제 활동으로 출금한 자금이라면 세무상 불이익을 받지 않습니다. 다만 탈세나 불법 재산 은닉 정황이 포착될 때만 국세청 등으로 정보가 공유되어 추가적인 검증이 이루어집니다.
고액 현금 거래 시 준수해야 하는 주의사항
- 정당한 사유 소명: 은행 직원의 자금 용도 질문에 명확하고 사실적으로 답변할 수 있도록 계약서나 증빙 서류를 지참하는 것이 안전합니다.
- 분할 인출 주의: 고액현금거래보고를 회피할 목적으로 금액을 나누어 반복해서 인출하는 행위는 불법차명거래나 자금세탁방지법 위반으로 의심받을 수 있습니다.
- 보안 및 안전 유의: 대량의 현금을 직접 수령하여 이동할 때는 도난이나 분실 위험이 크므로 가급적 계좌이체나 수표 발행 방식을 활용하는 것이 좋습니다.
🎯 [대응 전략] 은행에서 고액의 현금을 인출할 때는 법정 기준에 따라 자동으로 기관에 통보되는 정상적인 절차임을 인지하고, 탈법적인 분할 인출보다는 안전한 계좌이체 방식을 활용하거나 명확한 증빙을 갖추어 진행하는 것이 바람직합니다.