50세 이상 거주자가 연금저축 계좌에 납입하는 금액에 적용되는 연간 세액공제 한도는 최대 900만 원입니다.
💡 [요약]
연금저축 계좌의 세액공제 납입 한도는 연간 최대 600만 원입니다. 과거에는 50세 이상 가입자에 대해 한도를 일시적으로 우대해 주는 제도가 있었으나, 현재는 나이와 상관없이 모든 가입자에게 동일한 기본 한도가 적용됩니다. 연금저축 단독으로는 최대 600만 원, 퇴직연금(IRP) 계좌를 함께 활용하면 합산하여 최대 900만 원까지 세액공제 혜택을 넓힐 수 있습니다.
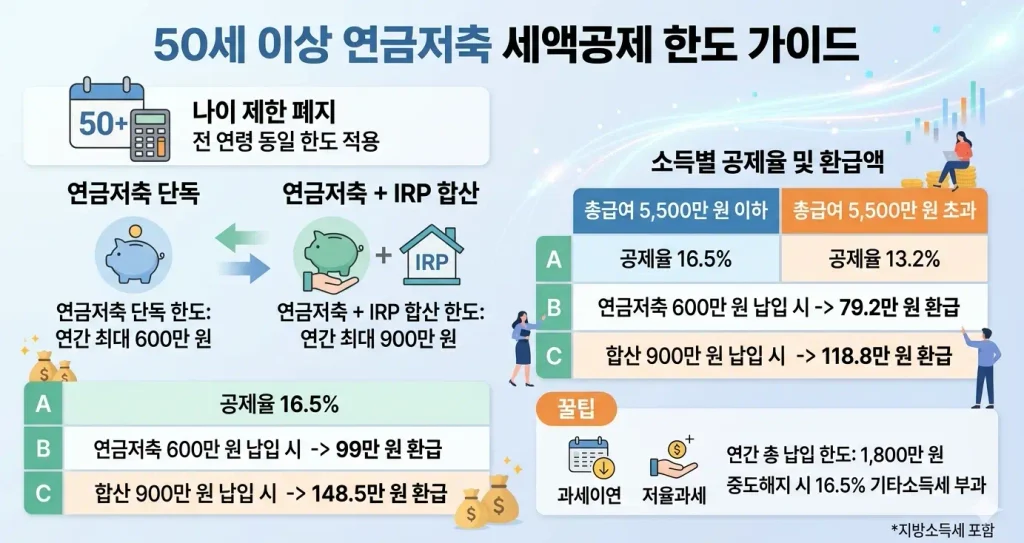
50세 이상 연금저축 납입 한도
연금계좌를 통한 절세 혜택을 극대화하려면 연금저축과 IRP 계좌의 한도 배분 구조를 정확하게 이해해야 합니다.
| 구분 | 연간 납입 한도 | 세액공제 한도 | 비고 사항 |
| 연금저축 계좌 (단독) | 최대 1,800만 원 | 최대 600만 원 | 펀드, ETF, 보험 상품 등 자유로운 운용 |
| 연금저축 + IRP 합산 | 최대 1,800만 원 | 최대 900만 원 | IRP 단독 또는 연금저축 합산 시 적용 |
- 연금저축 단독 활용 시: 연간 최대 600만 원까지만 세액공제 대상이 됩니다.
- IRP 병행 활용 시: 연금저축에 600만 원을 납입하고 IRP에 300만 원을 추가로 납입하면, 합산 한도인 900만 원을 온전히 채워 최대 공제 혜택을 받을 수 있습니다.
- 총납입 한도: 연금계좌 전체의 연간 총납입 한도는 최대 1,800만 원이므로, 900만 원을 초과한 나머지 금액은 세액공제는 되지 않지만 과세이연 혜택을 받으며 운용할 수 있습니다.
소득 구간에 따른 세액공제율 및 최대 환급 금액
납입한 금액에 대해 연말정산 시 돌려받는 실제 환급액은 가입자의 연간 소득 수준(총급여액 기준)에 따라 차등 적용됩니다.
- 총급여 5,500만 원 이하 (종합소득 4,500만 원 이하)
- 공제율: 지방소득세를 포함하여 16.5% 적용
- 연금저축 600만 원 납입 시: 최대 99만 원 환급
- IRP 합산 900만 원 납입 시: 최대 148만 5,000원 환급
- 총급여 5,500만 원 초과 (종합소득 4,500만 원 초과)
- 공제율: 지방소득세를 포함하여 13.2% 적용
- 연금저축 600만 원 납입 시: 최대 79만 2,000원 환급
- IRP 합산 900만 원 납입 시: 최대 118만 8,000원 환급
연금계좌 자산을 관리할 때 기억해야 할 핵심 조건
장기적인 자산 관리와 연말정산 절세를 동시에 달성하기 위해 검토해야 할 실무 기준입니다.
- 과세이연 및 저율과세 혜택: 세액공제 한도를 초과해 납입한 금액이나 계좌 내에서 운용되는 상품의 수익에 대해서는 당장 세금을 내지 않고(과세이연), 만 55세 이후 연금으로 수령할 때 3.3% ~ 5.5%의 낮은 연금소득세율이 적용됩니다.
- 연금 수령 요건: 만 55세 이상이 되고, 계좌 가입 기간이 5년 이상을 충족해야 세제 혜택을 유지한 채 연금을 정상적으로 개시할 수 있습니다.
- 중도 해지 시 불이익: 만 55세 이전에 계좌를 중도 해지하거나 인출할 경우, 그동안 세액공제받았던 납입금과 운용 수익 등에 대해 16.5%의 기타소득세가 부과되므로 주의해야 합니다.
연말정산 납입 오류를 방지하기 위한 점검 사항
실제 연말정산 시즌에 차질 없이 환급을 챙기기 위해 거쳐야 할 점검 절차입니다.
- ✅ 과세기간 납입 마감일 준수하기: 세액공제는 해당 연도 12월 31일까지 계좌에 실제로 입금된 금액을 기준으로 반영됩니다.
- ✅ ISA 만기 자금 연금 전환하기: 개인종합자산관리계좌(ISA) 만기 해지 후 60일 이내에 연금계좌로 전환하면, 전환 금액의 10%(최대 300만 원)를 추가로 세액공제 받을 수 있습니다.
- ✅ 금융기관별 마감 시간 확인하기: 연금저축은 연말 자정까지 인터넷뱅킹 등으로 납입이 가능한 경우가 많으나, IRP는 증권사나 은행의 영업시간 마감에 영향을 받을 수 있으므로 여유 있게 미리 납입하는 것이 안전합니다.
🌿 자금 운용 시 실천할 방침
연금저축과 IRP를 활용한 절세 전략을 짤 때는 자신의 소득 구간에 따른 공제율을 먼저 파악하고, 과세기간 마감일 전까지 여유 있게 납입액을 채워 노후 자산과 환급 이점을 동시에 챙기는 방향으로 관리합니다.