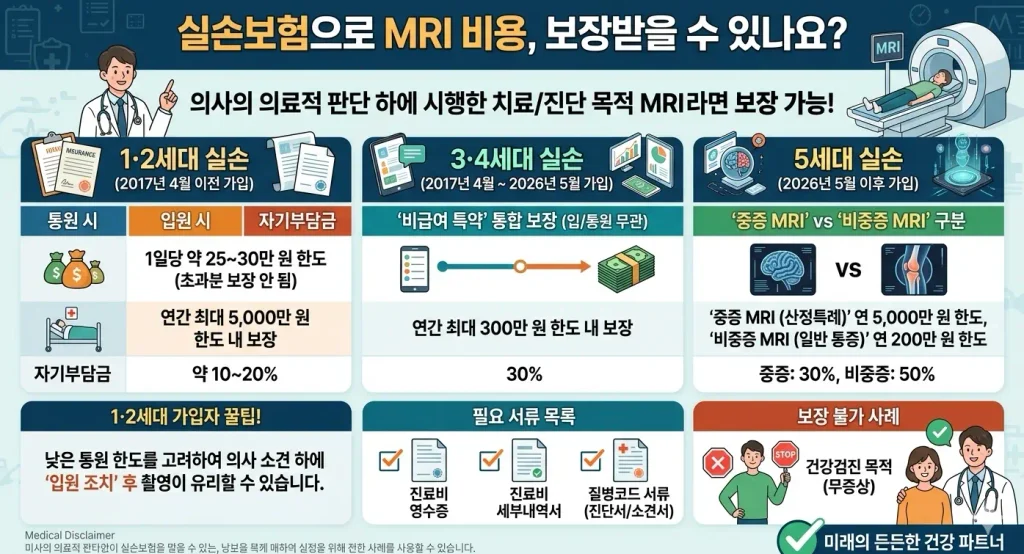
의사의 의료적 판단에 따라 질환 진단 및 치료 목적으로 시행한 MRI 검사라면 실손의료보험(실손보험)을 통해 비용을 보장받을 수 있습니다. 다만, 가입한 상품의 세대별 가입 시기와 입원 또는 통원 여부, 그리고 질환의 중증도에 따라 실제 지급되는 보험금과 본인 부담 비율은 상당한 차이가 발생합니다.
1. 실손보험 MRI 보장 가능 여부를 가르는 기준
MRI 검사는 한 번 촬영할 때 수십만 원의 비용이 발생하기 때문에 청구 전 보장 대상에 부합하는지 확인하는 과정이 필수적입니다.
- 보장 대상 (치료 목적): 지속되는 두통, 어지럼증, 관절 통증, 디스크 및 뇌혈관 질환 의심 증상 등으로 인해 의사의 진료 소견과 권고에 따라 촬영한 MRI는 정상적으로 보장받을 수 있습니다.
- 보장 제외 (예방 및 단순 검진 목적): 특별한 증상이 없음에도 가입자가 자발적으로 희망하여 진행하는 일반 건강검진 목적의 MRI 촬영은 실손 보상 대상에서 제외됩니다.
2. 실손보험 가입 세대별 MRI 보장 방식 및 자기부담률
건강보험이 적용되지 않는 비급여 MRI를 기준으로, 가입하신 보험의 세대에 따라 보장 한도와 본인 부담률이 다릅니다.
| 가입 시기 (세대) | 주요 보장 특징 및 한도 | 자기부담금 비율 (본인 부담) |
| 1·2세대 실손 (~ 2017년 4월 이전) | • 통원 시: 1일당 약 25만~30만 원 한도 제한 (초과분 보장 불가) • 입원 시: 연간 최대 5,000만 원 한도 내 보장 | 약 10% ~ 20% |
| 3·4세대 실손 (2017년 4월 ~ 2026년 5월) | • 입원과 통원 구분 없이 ‘비급여 MRI 특약’으로 통합 보장 • 연간 최대 300만 원 한도 내 보장 | 30% |
| 5세대 실손 (2026년 5월 이후) | • 중증 MRI (산정특례 대상): 연 5,000만 원 한도 • 비중증 MRI (일반 통증 등): 연 200만 원 한도 | • 중증: 30% • 비중증: 50% |
💡 1·2세대 가입자를 위한 실무 팁: 과거 1·2세대 상품은 통원 시 하루 인정되는 보장 한도가 낮아, 60만 원을 호가하는 MRI 비용을 전액 돌려받기 어렵습니다. 따라서 의학적 소견이 충족된다는 전제하에 입원 절차를 거친 후 촬영하는 것이 보장 금액을 극대화하는 방법입니다. 반면 3세대 이후부터는 특약 형태로 분리되어 입원 여부가 청구 금액에 큰 영향을 미치지 않습니다.
3. 보험금 청구를 위해 준비해야 할 필수 서류
치료 목적의 MRI 검증을 위해 병원 창구에서 발급받아야 하는 서류는 다음과 같습니다.
- 진료비 영수증 (행정 수납 증빙)
- 진료비 세부내역서 (MRI 검사 비용이 급여 또는 비급여 중 어디에 해당하는지 표기된 서류)
- 질병코드가 기재된 서류 (진단서, 소견서, 또는 통원확인서 중 1종)
⚠️ 이용 시 주의사항
본 내용은 일반적인 약관을 기준으로 작성되었으며, 환자의 구체적인 증상, 담당 주치의의 의학적 소견 기록 유무, 가입한 보험 상품의 세부 특약 조항에 따라 실제 지급 여부와 액수가 달라질 수 있습니다. 정확한 청구 가능 여부는 검사 전 이용하려는 병원 및 가입 중인 보험사 고객센터를 통해 미리 확인하시는 것을 권장합니다.